全球債券殖利率上升的影響,正從市場重新定價央行政策,逐步擴大至對通膨、財政風險以及存續期間供給的全面重新評估。儘管短期環境仍具挑戰,但較高的殖利率正改善固定收益資產的未來潛在報酬,並進一步強化優質信用債的投資機會。
從重新定價央行政策,到重新評估期限溢酬
債券市場經歷了一段令人不安的時期。然而,最重要的發展並不只是殖利率上升,而是推動殖利率上升的因素正在改變。這波債券拋售大致可分為兩個階段。先前市場主要圍繞著貨幣政策進行交易,使殖利率曲線趨於平坦,反映市場重新評估聯準會的利率路徑。Jackson Hole 全球央行年會進一步強化這個論點,聯準會主席華許重申聯準會致力於實現 2% 的通膨目標,市場也進一步增加升息預期。
然而,近期較長天期債券殖利率也加入上升行列,顯示市場開始更廣泛地重新評估期限溢酬( term premium )。在財政赤字龐大、主權債券發行量高,以及民間借款需求強勁之際,油價上漲再次引發市場對通膨的擔憂。8 月美國投資等級債券發行量達約 1,640 億美元,創歷年 8 月新高,也進一步增加投資人需要承接的長存續期間資產供給。(資料來源:富達國際,2026 年 8 月)
因此,現在的問題已經不只是聯準會究竟還會升息幾次,而是殖利率需要升至什麼水準,才能吸引足夠的民間資金需求,以消化日益增加的長天期債務供給?如果市場要求的殖利率水準正在上升,代表投資人要求的補償不只是反映預期政策利率,也包含通膨不確定性、財政風險與債券供給增加。市場對政策利率的預期可能相對快速地變化,但如果期限溢酬出現結構性上升,影響可能更加持久。
殖利率上升衝擊當下,卻改善未來的投資機會
對債券投資人而言,值得注意的是目前壓抑債券報酬的殖利率上升,同時也正在改善未來的潛在報酬。目前公債與公司債都能提供更高的收益,意味著投資人可以透過票息收益抵禦更多市場波動。考量目前債券仍能提供相當程度的收益,即使殖利率溫和下降,也不太可能明顯削弱投資需求。殖利率可能需要大幅下降,才會顯著降低投資人鎖定當前收益水準的基本吸引力。
更複雜的問題則是存續期間( duration )。就短期而言,存續期間依然充滿挑戰,油價持續波動,市場仍需消化大量債券供給,而各國央行利率路徑亦存在不確定性。然而,存續期間的風險報酬比正逐漸變得愈來愈具吸引力。如果就業市場更明顯轉弱、能源價格趨於穩定,或央行認為目前已實施的緊縮措施開始對經濟產生作用,存續期間不僅可能再次提供可觀的上漲空間,也能發揮投資組合分散風險的效果。因此,這意味著投資人應保持彈性,而非完全放棄存續期間。結構上更具通膨壓力的環境並不代表經濟循環就此消失,因此債券仍將持續創造具吸引力的投資機會。
信用債:既是投資機會,也是重要訊號
儘管政府公債遭到拋售,信用債市場仍展現出相當強的韌性。例如,美國非投資等級債利差在 8 月期間反而收窄,且企業以創紀錄的規模發行投資等級債券。政府公債正在反映更高的通膨、存續期間與供給風險,但信用債市場顯得相對穩健,因為目前尚未出現企業償債能力或違約風險的實質惡化。
雖然當前信用利差已相當緊縮,因此如果總體經濟環境惡化,可提供的緩衝空間相對有限,但就目前經濟環境而言,信用債市場的走勢主要仍受到利率風險主導,而非整體信用違約風險。因此,接下來信用債市場將是一項重要的觀察訊號。如果公債殖利率持續上升,同時信用利差也開始明顯擴大,企業不僅將面臨更高的基礎融資利率,還必須提供更高的信用風險補償,這將讓金融環境出現更強烈的緊縮。
從投資角度來看,這也進一步凸顯品質的重要性。投資等級債以及非投資等級債中品質較佳的部分,目前都能提供具吸引力的收益率,但在信用利差已相當緊窄的情況下,投資人應更加重視精選標的,而非無差別地承擔風險。此外,非投資等級債通常具有較短的存續期間,因此若市場賣壓主要源自政府公債的存續期間,非投資等級債仍可具有一定程度的緩衝。
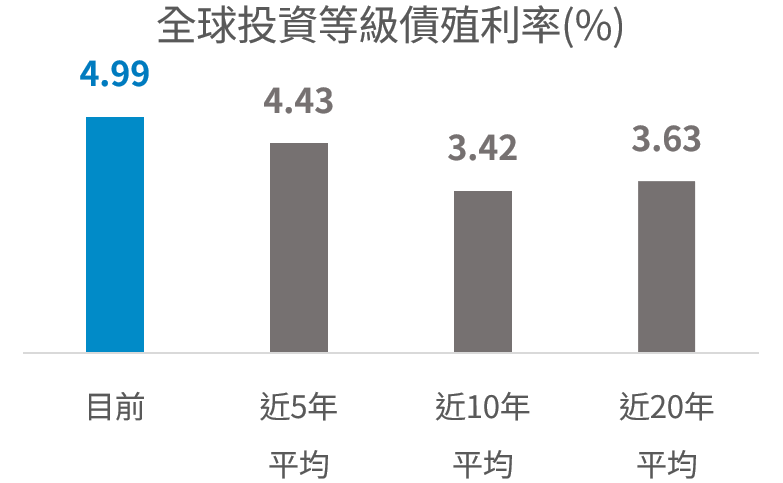
資料來源:彭博、富達國際,2026.08.31 。指數取自美銀債券指數( G0BC Index )。債券價格與利率呈反向變動,當利率下跌,債券價格將上揚;而當利率上升,債券價格將會走跌。到期殖利率為債券未扣除費用之預期年化報酬,並假設債券持有至到期,且領取到所有票息和本金;指數舉例僅為投資參考,惟投資人無法直接投資該指數,指數報酬不代表實際之績效表現。
固定收益的投資理由正日益增強
對全球債券市場愈來愈重要的問題是:在一個通膨更加波動、財政赤字龐大、政府大量舉債、企業投資需求強勁,而且債券供給環境更加難以預測的世界裡,投資人需要多少額外補償,才願意承擔存續期間風險。
短期而言,我們仍將精選信用債投資機會,對於長天期殖利率保持審慎,並在存續期間配置上維持彈性。然而,殖利率每進一步上升,都會強化固定收益資產本身的收益吸引力;與此同時,金融環境愈加緊縮,也會同步提高經濟動能最終放緩的可能性。
就目前而言,這波債券拋售使固定收益資產在配置上的難度增加,但同時也讓固定收益作為資產配置的投資理由變得愈來愈具吸引力。