重點摘要
上週市場焦點重回通膨與利率。聯準會一致同意升息一碼,將政策利率上調至 3.75%-4.00%,主席華許亦維持偏鷹立場,顯示在經濟仍具韌性、通膨風險尚未明顯消退之際,抑制通膨仍是政策核心。最新點陣圖顯示年底前仍有進一步升息空間,市場關注焦點也逐步從「是否升息」轉向利率最終將升至多高,以及高利率環境將維持多久。對金融市場而言,短端利率仍可能隨政策路徑重新定價而波動;但若長期通膨預期維持穩定,長端利率的上行壓力相對可控。
展望後市,隨著市場對 AI 應用安全與商業變現能力的討論升溫,加上近期企業基本面消息相對有限、期中選舉逐步接近,市場波動可能有所增加。儘管如此,企業獲利持續成長仍可望為股市提供基本面支撐;惟在通膨維持偏高、利率環境更具不確定性的背景下,市場表現可能進一步分化,投資焦點也將更集中於具備穩健獲利能力與實質成長動能的企業。配置上,可維持跨區域、跨產業的多元布局,並搭配優質債券,在掌握成長與收益機會的同時,提升投資組合面對市場波動的韌性。
市場焦點:聯準會重啟升息,長端利率反而趨穩
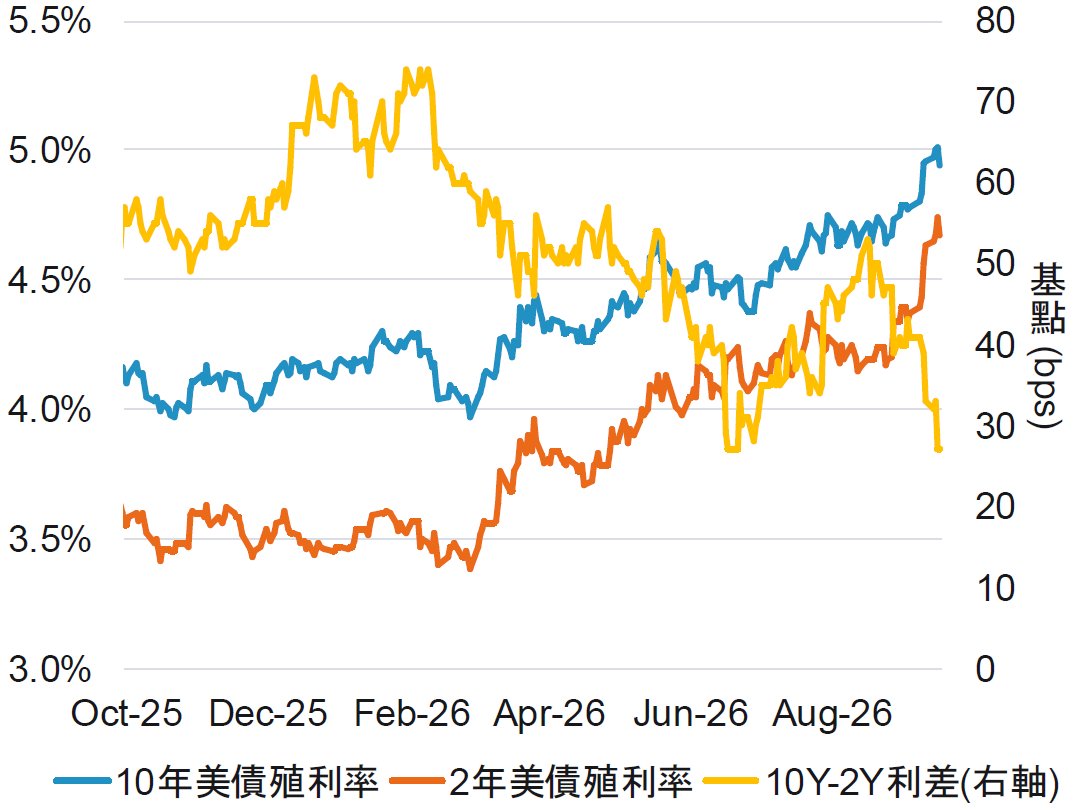
聯準會一致升息一碼至 3.75%-4.00%,主席華許維持偏鷹立場,點陣圖亦顯示年底前仍有升息空間,反映抑制通膨仍是政策核心。市場焦點已由「是否升息」轉向利率高點及維持時間;值得注意的是,長天期公債殖利率反而回落,顯示市場對聯準會抗通膨公信力有所提升,並未將此次升息解讀為長期通膨失控。
升息預期推高短天期,但長端殖利率相對受控
資料來源:彭博,2026-09-17。
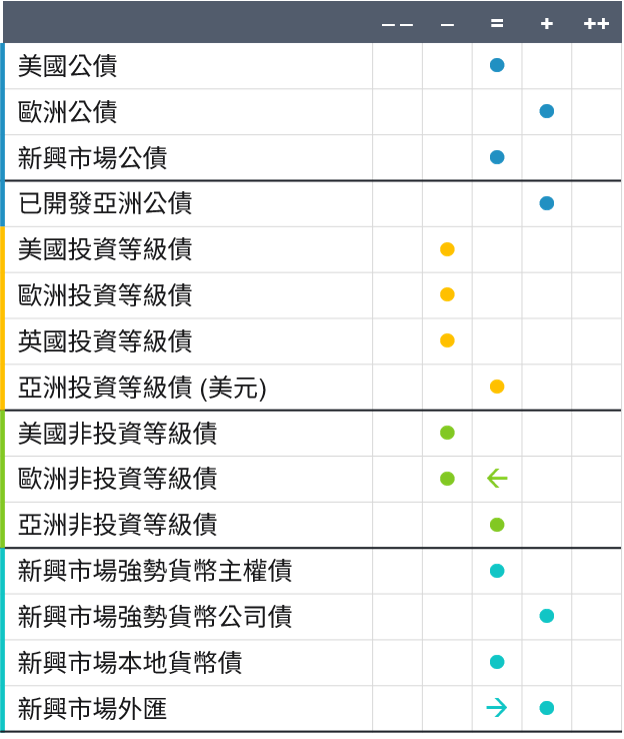
富達固定收益觀點:地緣政治推升長端利率風險、信貸利差仍偏緊俏,個別尋找投資機會
- 偏好短天期公債部位:中東地區緊張情勢持續,荷姆茲海峽相關不確定性推升油價,能源及通膨風險再度受到市場關注。同時,企業債大量發行也加深市場對長天期債券供給壓力的擔憂,我們偏好已開發市場前端利率部位。
- 信用評價偏高,保留彈性等待更佳時機:全球投資級債券基本面仍具韌性,技術面亦持續提供支撐,但信用利差已降至偏低水準,進一步收窄空間有限,使評價吸引力下降。我們維持較防禦性的信用配置,聚焦高品質發行人,同時保留充足彈性,待未來信用利差擴大時,再增加信用曝險。
資料來源:富達國際, 2026 年 8 月。
SITE-MKT-EXMP 2609-200