重點摘要
上週全球主要股債市皆下跌,主因美國 8 月核心通膨月增率為 0.3%,略高於市場預期,引發市場強化對聯準會升息的預期。歐元區央行確定再升息一碼,但市場將更多焦點轉向本週聯準會 FOMC 會議,同時日本央行亦將召開利率決策會議。債市同樣受通膨數據影響,2 年與 10 年期公債殖利率分別上升 26 與 18 個基點,拖累整體債市表現。美伊於中東地區仍持續出現零星衝突,持續帶動油價走高,增加市場波動並提高通膨的預期壓力。
展望後市,本週的主要央行利率決策會議將成為關注焦點,聯準會主席華許在物價壓力下的態度將成為短期市場變化的依據。此外,部分對 AI 相關支出可能放緩的疑慮與言論將加大短期市場波動。然而,企業獲利維持強化將持續為股市提供基本面支撐,但在評價面偏高與政策不確定性升溫下,市場表現可能持續分化,投資焦點將更集中於具備穩健獲利能力與實質成長動能的企業。配置方面,可維持跨區域與跨產業的多元布局,並搭配優質債券,以兼顧收益機會與市場波動風險。
市場焦點:美國核心通膨高於預期,強化聯準會升息預期
美國 8 月 CPI 年增率為 3.4%,符合市場預期,然而核心 CPI 月增率為 0.3%,高於市場預期為 0.2%,原油價格重新上漲引發民眾擔憂,除了本身能源對通膨的直接影響以外,也會間接影響其他商品及服務,進一步推高通膨預期。此次通膨數據顯示核心通膨並未持續朝著聯準會的目標邁進,因此市場強化對 9 月聯準會升息的預期。
全球通膨風險持續,主因原油價格持續維持高檔對通膨衝擊仍大,且荷姆茲海峽通行量較低,雖然美伊局勢並未大幅升級,但零星的能源基礎設施攻擊或船隻通行受迫,將持續引發原油價格波動。若原油價格持續上漲,將進一步推高燃料成本並間接加劇其他中間投入品價格與運輸成本。目前沒有跡象表明美伊談判有望達成,因此市場仍會將焦點放在通膨變化及相關影響。
就業成長轉強,但薪資壓力持續降溫
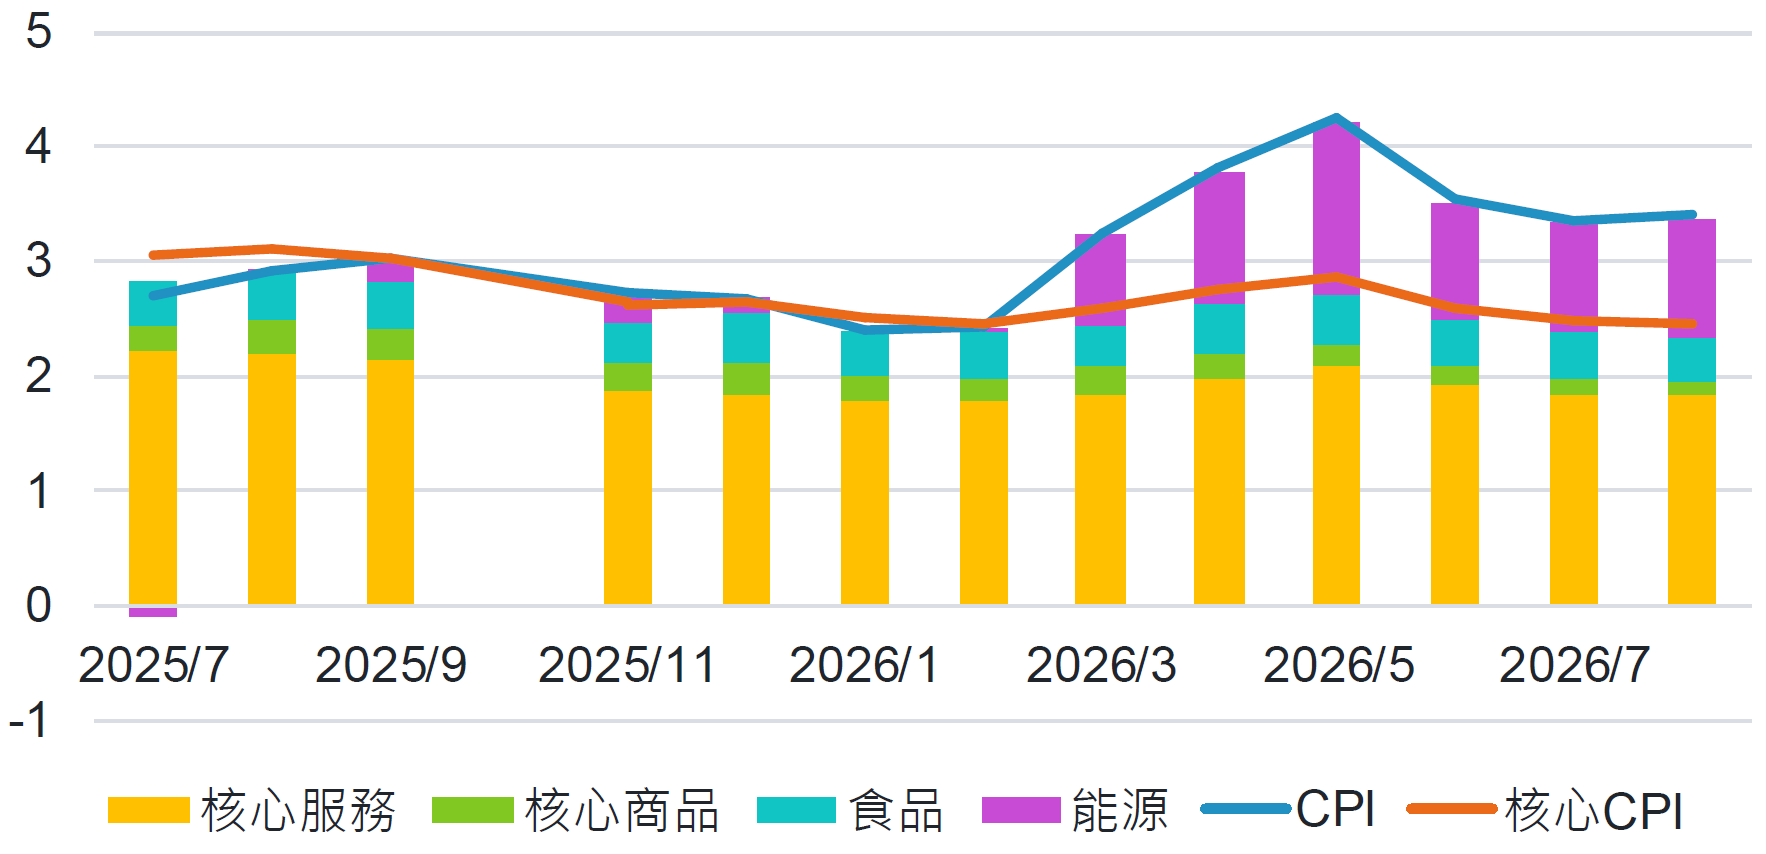
資料來源:彭博,2026-09-11。
富達股票觀點:維持風險偏好,但各區域表現分化
- 美股續創新高,AI 與防禦型類股帶動市場上行:8 月美國股市持續走升,標普 500 指數再創歷史新高。企業獲利展現韌性,加上 AI 相關個股持續強勢,以及能源與醫療保健產業表現亮眼,抵銷了債券殖利率上升與地緣政治風險所帶來的壓力,推動整體市場維持上升趨勢。
- 歐股獲利動能穩定,區域表現領先全球主要市場:歐洲股市於 8 月持續上漲,受惠於第二季企業獲利表現穩健,以及獲利成長動能逐步擴散。科技類股重新獲得市場青睞,雖然部分已開發市場表現相對歐洲較強,但歐洲仍是第三季表現最佳的主要區域市場之一。
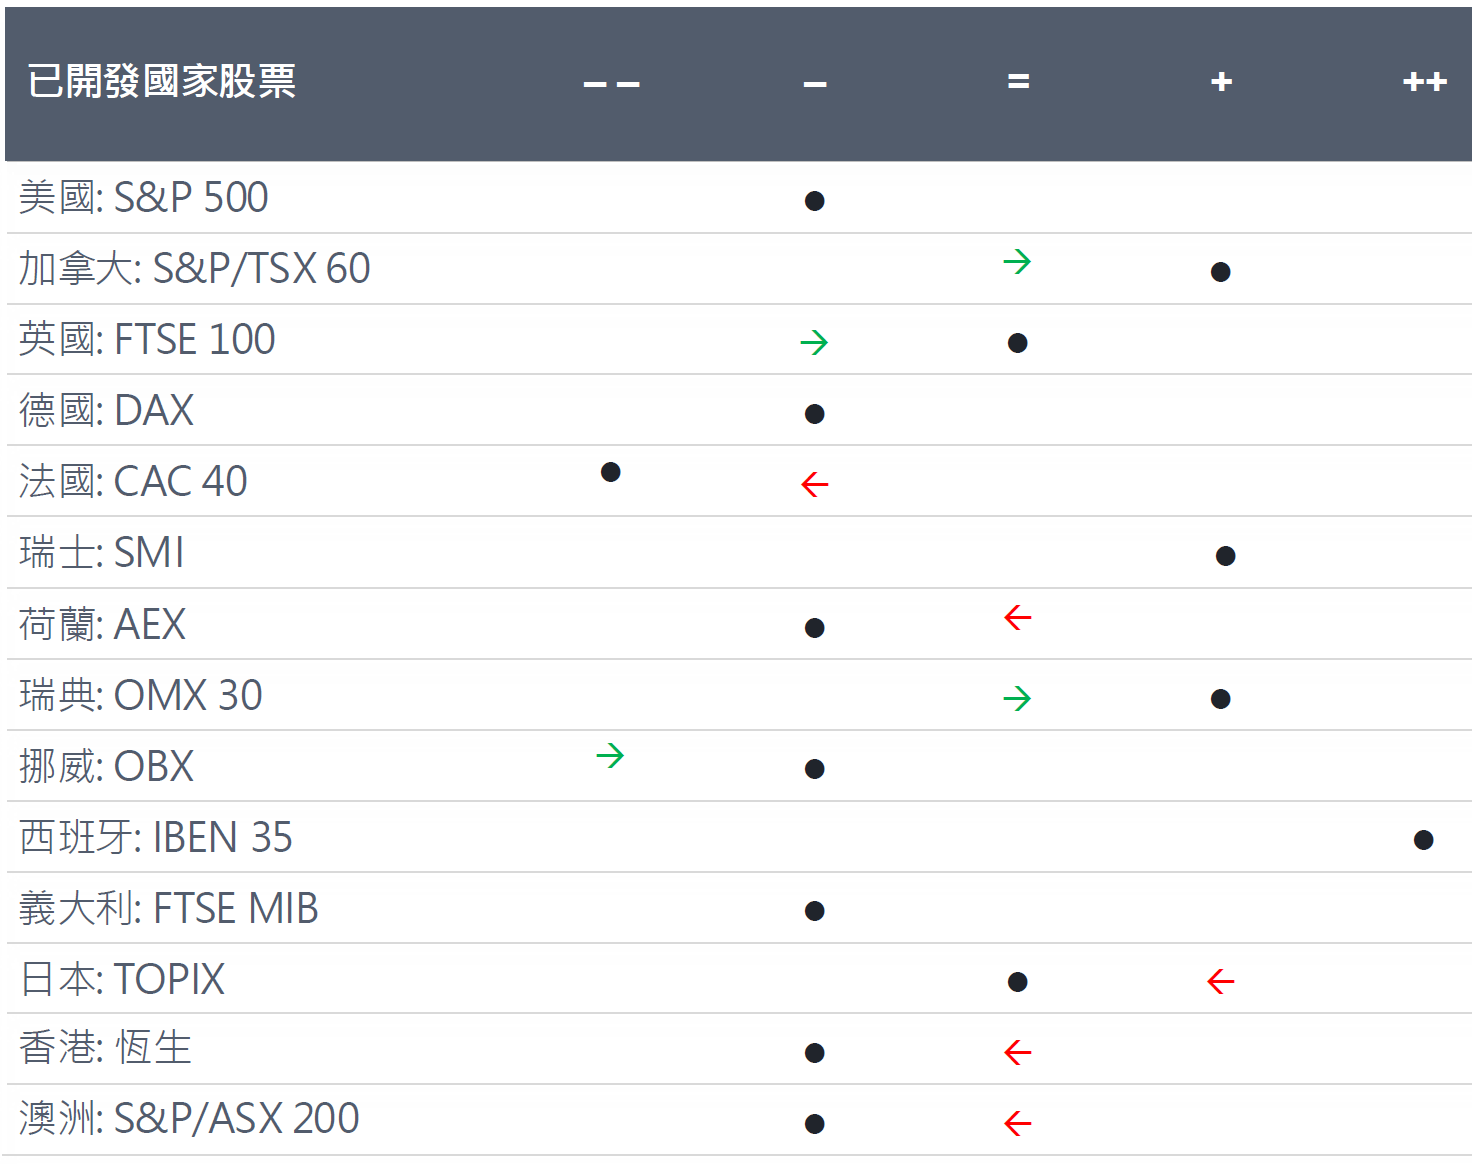
資料來源:富達國際,2026 年 8 月。本評分表係依據量化股票團隊就短期(1 至 3 個月)市場看法所編製之前瞻性摘要,評估涵蓋基本面、技術面、宏觀及行為等多項因素。惟本資料內容不應視為或解讀為基本面股票投資組合經理之主動式長期投資觀點,亦不代表任何投資決策建議。
SITE-MKT-EXMP 2609-188