隨著殖利率來到 20 多年來的高點,投資人或許會認為這波利率衝擊最糟糕的階段已經過去。然而,隨著聯準會(Fed)、歐洲央行(ECB)及日本央行(BoJ)近期相繼升息,全球貨幣政策週期已明顯轉向。現在的問題已不再是利率「會不會」上升,而是「會需要升到多高」。市場可能再次低估未來貨幣政策緊縮的幅度。因此,對於希望降低大幅下跌風險的固定收益投資人而言,靈活調整投資組合對利率的敏感度,也就是存續期間(interest rate duration),可能再次扮演重要角色。
鷹派風險正在升高
第一項挑戰來自通膨。大宗商品價格再次大幅上漲,9 月布蘭特原油價格再次突破每桶 100 美元,而彭博商品現貨指數(Bloomberg Commodity Spot Index)也接近歷史高點。近期商品價格的漲幅,有很大一部分尚未完全反映在最新的通膨數據中,而能源價格若長期維持高檔,其影響可能進一步傳導至更廣泛的商品與服務價格。(資料來源: 富達國際,2026 年 9 月)
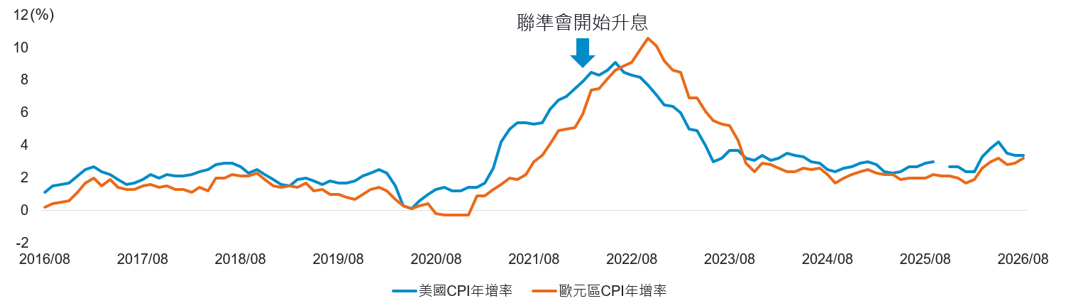
與此同時,各國央行似乎也不像過去那樣願意等待。2022 年,聯準會與歐洲央行都是在通膨率突破 8% 之後才開始緊縮政策;但這一次,兩大央行在通膨率不到當時一半的水準時,就已經開始升息。由於政策制定者先前曾因應對上一波通膨衝擊過於緩慢而受到批評,加上美國通膨率至今已連續 65 個月高於政策目標,因此政策制定者有更充分的理由提早採取行動。
聯準會 2022 年升息週期於通膨達 8% 才開始
資料來源:彭博、富達國際,2026.08.31。
市場可能仍然過於放鬆
目前的金融環境仍相對寬鬆。2022 年聯準會開始緊縮政策時,美國股市已經修正超過 10%,美國非投資等級債券利差也已升至 400 個基本點以上。相較之下,目前標普 500 指數仍接近歷史高點,而美國非投資等級債券利差約為 300 個基本點。許多已開發市場的經濟成長動能目前仍保持良好,歐洲信用債市場也呈現類似情況。這種韌性可能降低金融市場本身所帶來的緊縮效果。如果經濟成長與風險性資產持續保持強勁,各國央行可能就必須透過政策利率承擔更多緊縮的工作。(資料來源: 富達國際,2026 年 9 月)
從歷史經驗來看,低估的風險不應被忽視。2022 年聯準會升息週期開始時,市場定價第一年約升息 189 個基本點,但最終實際升息幅度超過 400 個基本點。2015 年時,市場預期未來兩年半升息約 100 個基本點,但聯準會最終升息超過 200 個基本點。根據德意志銀行資料,自 1955 年以來的 12 次聯準會升息週期中,有 11 次在升息週期開始一年後,美國 10 年期公債殖利率都高於升息週期開始時的水準。
市場往往低估對聯準會升息的預期
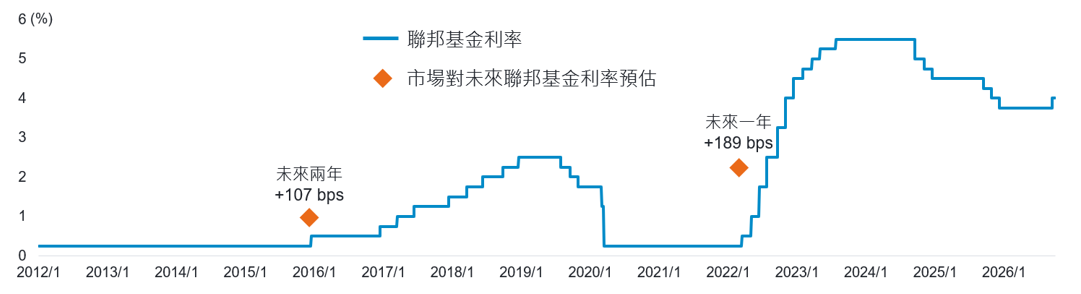
資料來源:彭博、德意志銀行、富達國際,2026.08.31。此處市場對聯邦基金利率預估是利用市場交易的價格隱含的未來聯邦基金利率走勢,並非實際走勢,亦非特定公司或機構對未來走勢之預測。
存續期間的靈活性再次成為關鍵
較高的殖利率有助於提升未來的潛在收益,但如果市場低估利率可能上升的幅度,存續期間較長的債券將面臨較大的利率風險,隨著債券價格下跌,也可能對總報酬造成負面影響,因此靈活控制利率敏感度的重要性不言而喻。
隨著市場及各國央行政策路徑仍充滿不確定性,對於擔心通膨持續具有黏性、油價進一步上漲、央行維持鷹派立場,以及債券殖利率再次走高的投資人而言,透過靈活調控投資組合的存續期間並持續參與債券市場,將可以降低利率預期的變化對投資組合的影響。