重點摘要
全球股市上週表現分歧,市場一方面消化 AI 相關類股波動,另一方面持續關注中東局勢升溫及油價走勢。地緣政治風險推升能源價格,帶動能源與防禦型類股表現相對領先。另一方面,聯準會 9 月會議紀要顯示決策官員仍對通膨保持警戒,多數委員認為年底前仍保留進一步升息的可能,但對升息時機與必要性看法不盡相同。隨著市場下修升息預期,短天期美債殖利率近期有所回落。
展望後市,近期市場對 AI 應用安全與商業變現能力的討論升溫,隨著第三季財報季開跑,將得到更多企業基本面動向。整體而言,企業獲利持續成長仍可望為股市提供基本面支撐;惟在通膨維持偏高、利率環境更具不確定性的背景下,市場表現可能進一步分化,投資焦點也將更集中於具備穩健獲利能力與實質成長動能的企業。配置上,可維持跨區域、跨產業的多元布局,並搭配優質債券,在掌握成長與收益機會的同時,提升投資組合面對市場波動的韌性。
市場焦點:FOMC 會議紀要保留年底升息空間
聯準會 9 月會議紀要顯示,全體官員一致支持升息一碼,認為通膨降溫進展仍不足以讓決策者感到安心。官員普遍認為通膨風險仍偏向上行,而勞動市場風險則已較先前趨於平衡。儘管委員一致支持升息,但對此次行動究竟是出於風險管理考量,或是基於經濟基本面仍需進一步緊縮,內部仍存在不同觀點,也反映後續政策路徑仍具不確定性。
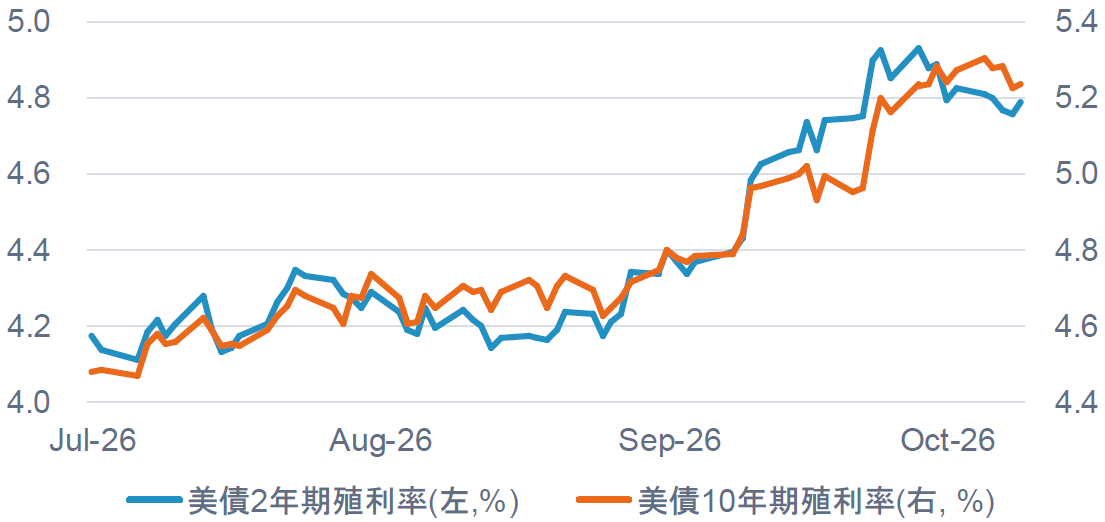
儘管聯準會官員近期談話強調仍有必要維持抗通膨立場,但也透露升息時機具有彈性,市場近期對進一步升息的預期已有所降溫,2 年期美國公債殖利率近期回落。展望後市,短期利率與公債殖利率走勢仍將高度依賴即將公布的通膨數據。隨著債券殖利率再次走高,投資人不妨透過靈活調控存續期間的投資級債券策略,降低利率預期的變化對投資組合的影響。
2 年期美債殖利率近期觸頂回落
資料來源:彭博,2026-10-09。
富達多重資產觀點:基本面仍具韌性,但較高利率環境下需提高警覺
- 近期有哪些變化?
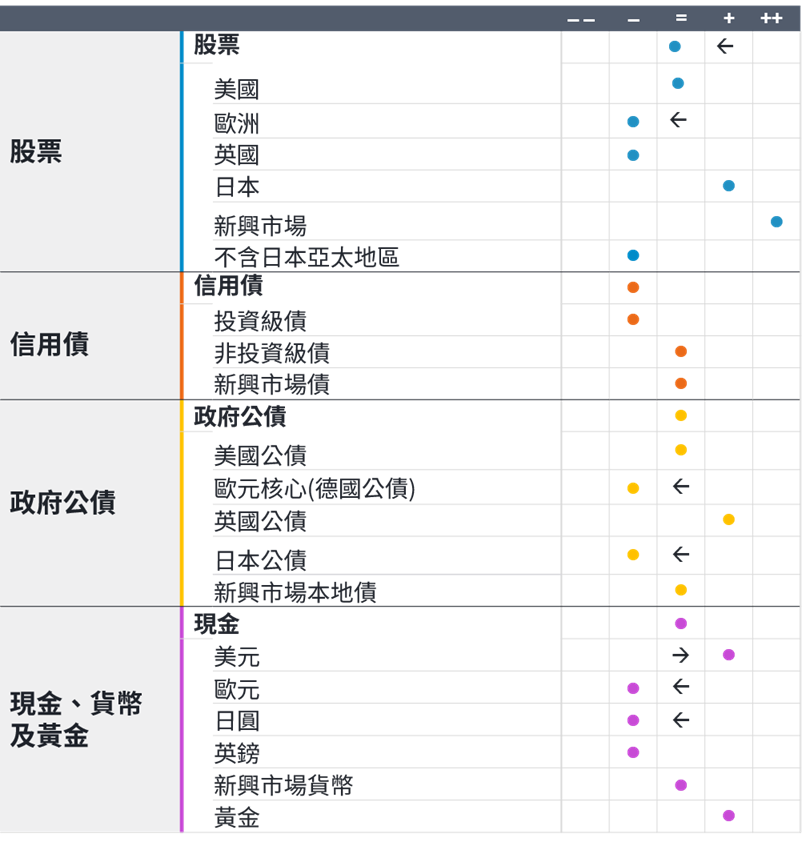
- 風險性資產布局時機較不明確:全球債券殖利率走高,加上各國央行立場偏鷹,短期風險報酬比下降,市場將進入觀察期。
- 對歐洲市場轉趨保守:企業獲利動能放緩、外部需求疲弱,以及能源價格上升帶來的壓力,使我們下調歐洲股市評等。
- 更加看好美元表現:美國經濟展現韌性,加上相對有利的利率差優勢,進一步改善美元的短期展望。
- 現在的觀察重點為何?
- 全球債券殖利率走勢:關注高殖利率環境是否進一步影響金融市場條件、經濟活動及股市評價。
- 通膨與央行政策:若通膨壓力持續存在,央行可能維持較緊縮政策更長時間,甚至增加再次升息風險。
- AI 投資與市場情緒:持續觀察科技產業波動是否擴大,進而影響市場對 AI 資本支出及企業獲利前景的評價。
資料來源:富達國際,2026 年 9 月。
SITE-MKT-EXMP 2610-207