10 月 AI 相關科技股出現回落,投資人對 AI 題材再次出現擔憂,部分科技巨頭財報未達市場預期遭到拋售,市場避險情緒逐漸升溫,因此殖利率出現轉折,美國十年期公債殖利率自 5.29% 降至 4.94%,帶動多數債種迎來反彈。此時,債市處於殖利率較高的位階,並且殖利率已自高點出現下降的趨勢,兼具收益與潛在資本利得的投資機會浮現。(資料來源:美國財政部、富達投信整理,2026 年 10 月)
期中選舉後殖利率傾向走低,債券有望受惠
歷史經驗顯示美國期中選舉年的殖利率走勢往往出現先升後降,尤其選舉結束後更有明顯回落,即便排除殖利率上升及下降分別較極端的 2022 年及 1982 年,也有明確的平均走勢。故債市除了本身的票息收入以外,更有因殖利率下降帶來的資本利得機會。
美國十年期公債殖利率過去在選後平均走降
美國期中選舉年平均十年公債殖利率年度累積變化
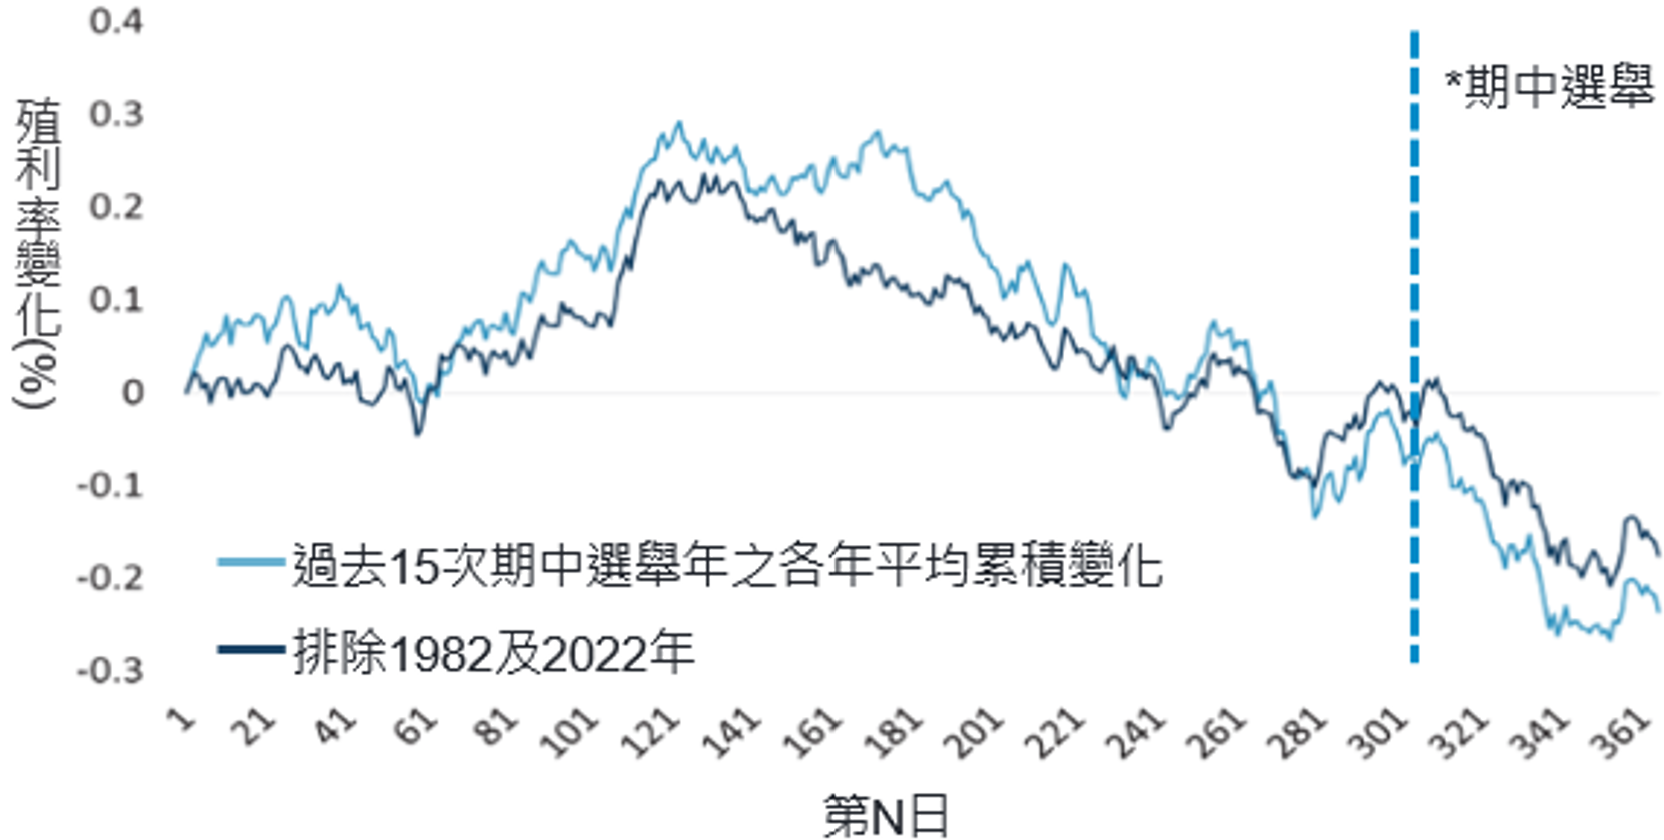
資料來源:Blooomberg、Sage、富達投信整理,統計 1966 年至 2022 年共 15 次期中選舉年之美國十年期公債殖利率走勢。* 每次期中選舉並非在同一日,約落在第 306 天至第 312 天。上述資料係依歷史數據統計分析,僅供說明之用。歷史表現不代表未來績效,實際投資結果可能因市場環境變化而與歷史表現有所差異。投資策略與流程無法保證在所有投資市場情況下均有效,投資人應依據其個人風險狀況,尤其是在市場低迷時期,評估其長期投資能力。
看見歷史背後的驅動因素:不確定性消退、積極政策的可能性降低
期中選舉常導致多數黨失去國會控制權,進而引發立法僵局。僵局有效地抑制重大政策的可能性,減少財政支出的擴張,並限制推動重大計畫的能力。因此隨著不確定性消退、對積極政策行動的預期降低,殖利率有望進一步走降。
兼具收益與潛在資本利得的投資機會
當前債券殖利率位於近年高檔,全球投資等級債高達 5.3%,全球非投資等級債或新興市場債更達 6% 以上,歷史經驗亦顯示期中選舉後 6 個月平均可上漲 4% 至 8%。較高的起始殖利率不僅提供收益,更在利率有望走降的環境中提供資本利得的機會。
債券指數10月上漲,當前殖利率具吸引力,選後平均上漲
各債券指數10月表現、最差殖利率、平均期中選舉後6個月表現
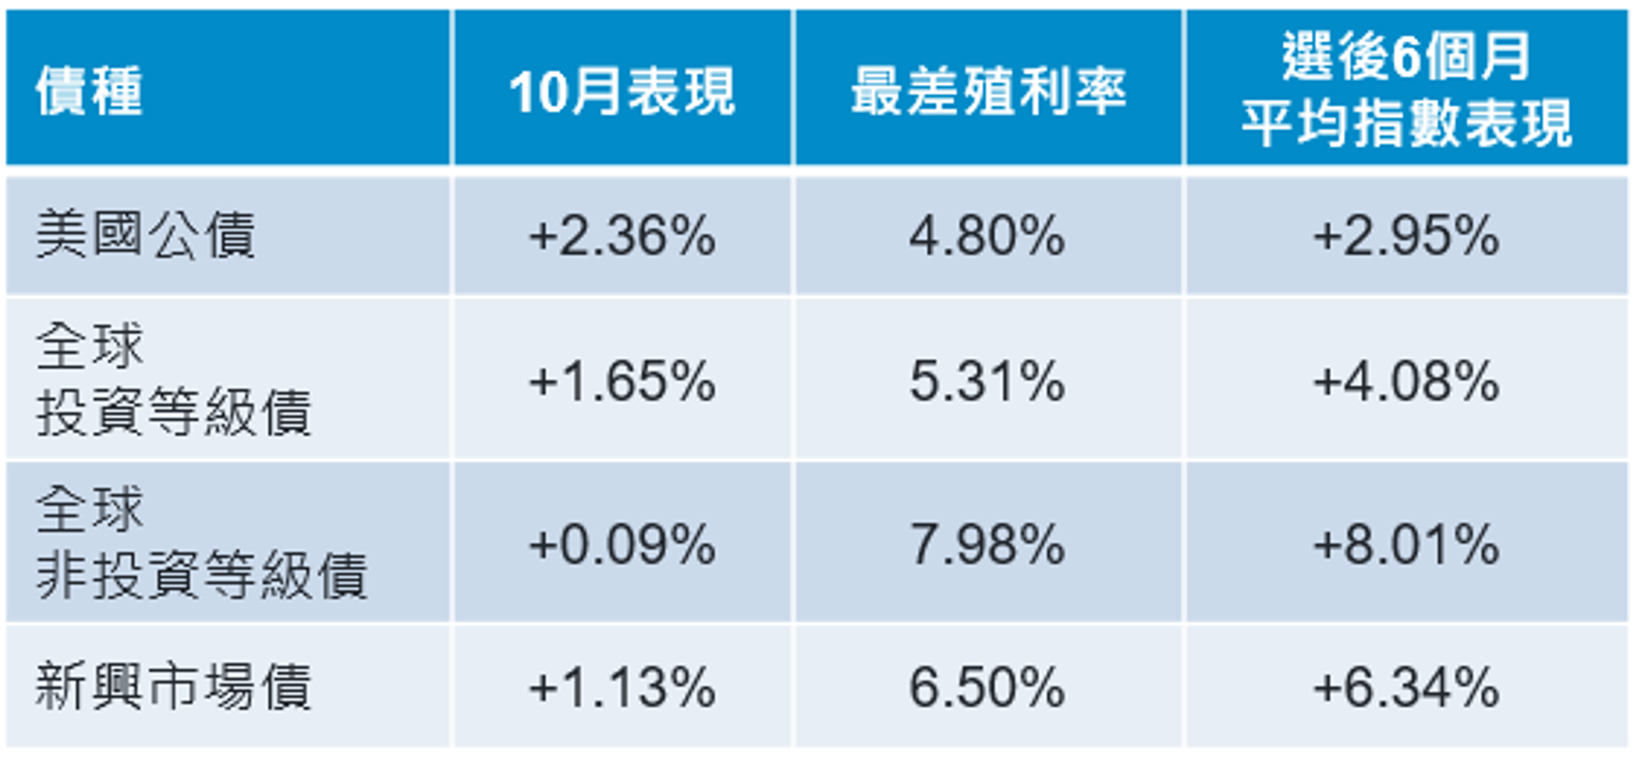
資料來源:Bloomberg,截至 2026-11-03。各債種採彭博系列指數,分別為彭博美國公債指數、彭博全球投資等級公司債指數、彭博全球非投資等級債指數、彭博新興市場強勢貨幣債指數。最差殖利率指債券在不發生違約的假設下,考量可能的提前贖回情境後,所計算出的最低殖利率。選後 6 個月平均指數表現因指數成立日期較晚,故僅計算 2002 年至 2022 年之期中選舉年後 6 個月表現。指數舉例僅為投資參考,惟投資人無法直接投資該指數,指數報酬不代表基金之績效表現。上述資料係依歷史數據統計分析,僅供說明之用。歷史表現不代表未來績效,實際投資結果可能因市場環境變化而與歷史表現有所差異。投資策略與流程無法保證在所有投資市場情況下均有效,投資人應依據其個人風險狀況,尤其是在市場低迷時期,評估其長期投資能力。
配置債種、區域以及存續期間的靈活性將成為優勢
富達全球優質債券基金(本基金有相當比重投資於非投資等級之高風險債券且配息來源可能為本金)透過靈活配置債種、全球區域、存續期間,精選優質債券,過去三年年化波動度 4.33%,在波動環境下可提供防禦能力。本基金主要配置全球投資等級債 45.1%、全球非投資等級債 25.0% 以及新興市場 20.8%,存續期間 4.6 年,致力於以靈活操作創造多元收益來源及長期成長機會。(資料來源:富達國際,基金配置及存續期間資料截至 2026 年 9 月 30 日。基金過去三年年化波動度取自晨星資料,2026 年 10 月 31 日,採 A 股累積美元股別,美元計價,投資人應注意基金淨值及收益可漲可跌,過去績效不代表未來績效之保證。)
SITE 2611 - 186