重點摘要
隨著主要權值股財報陸續公布,全球股市上週波動加劇、漲跌互見。受到 Alphabet 整體財報不如市場預期,加上自由現金流轉負,AI 相關類股面臨賣壓,市場也重新評估大型雲端業者鉅額資本支出的變現能力。貨幣政策方面,儘管國際油價持續攀升,上週聯準會、歐洲央行及日本央行均維持利率不變,並持續強調對通膨走勢的關注,市場預期聯準會 12 月仍可能升息一碼。隨著股市波動升溫,各國公債殖利率回落,帶動多數債市走揚。
展望後市,近期財報結果進一步強化市場對 AI 商業變現能力的關注。從經濟基本面來看,AI 相關投資與企業獲利持續挹注成長動能,勞動市場亦維持穩健。然而,在利率維持高檔、升息循環尚未結束的環境下,加上近期市場漲勢較為集中,不同資產對利率變化的敏感度亦有所差異,未來投資機會可能進一步分化。配置上,可維持跨區域、跨產業的多元布局,並適度搭配優質債券,在掌握成長與收益機會的同時,強化投資組合因應市場波動的韌性。
市場焦點:聯準會按兵不動,但升息週期尚未結束
聯準會政策利率維持 3.75%–4.00%,符合市場預期。會後聲明上修對經濟活動的評估,但有兩位官員主張再升息一碼,顯示決策者對當前經濟與通膨環境,以及進一步升息的時機仍存在不同看法。主席華許並未對未來利率走向提供明確指引,強調政策決策將依據經濟數據調整。市場持續關注 12 月及明年的升息路徑,後續政策方向仍將取決於通膨降溫進展及經濟成長動能。
儘管通膨可望緩步降溫,但在經濟成長仍具支撐、勞動市場維持緊俏的環境下,聯準會可能需要延續升息週期,以確保通膨持續朝政策目標靠攏。富達預期聯準會將於今年 12 月及明年 3 月各升息一碼,若全球供給限制持續,則不排除額外再升息一次的可能性。隨著高利率環境可能延續,投資策略維持均衡配置,兼顧市場成長機會與風險控管,同時保留因應市場變化的彈性。
市場預期本次再升息 2 碼,週期終點落在 2027 年 6 月
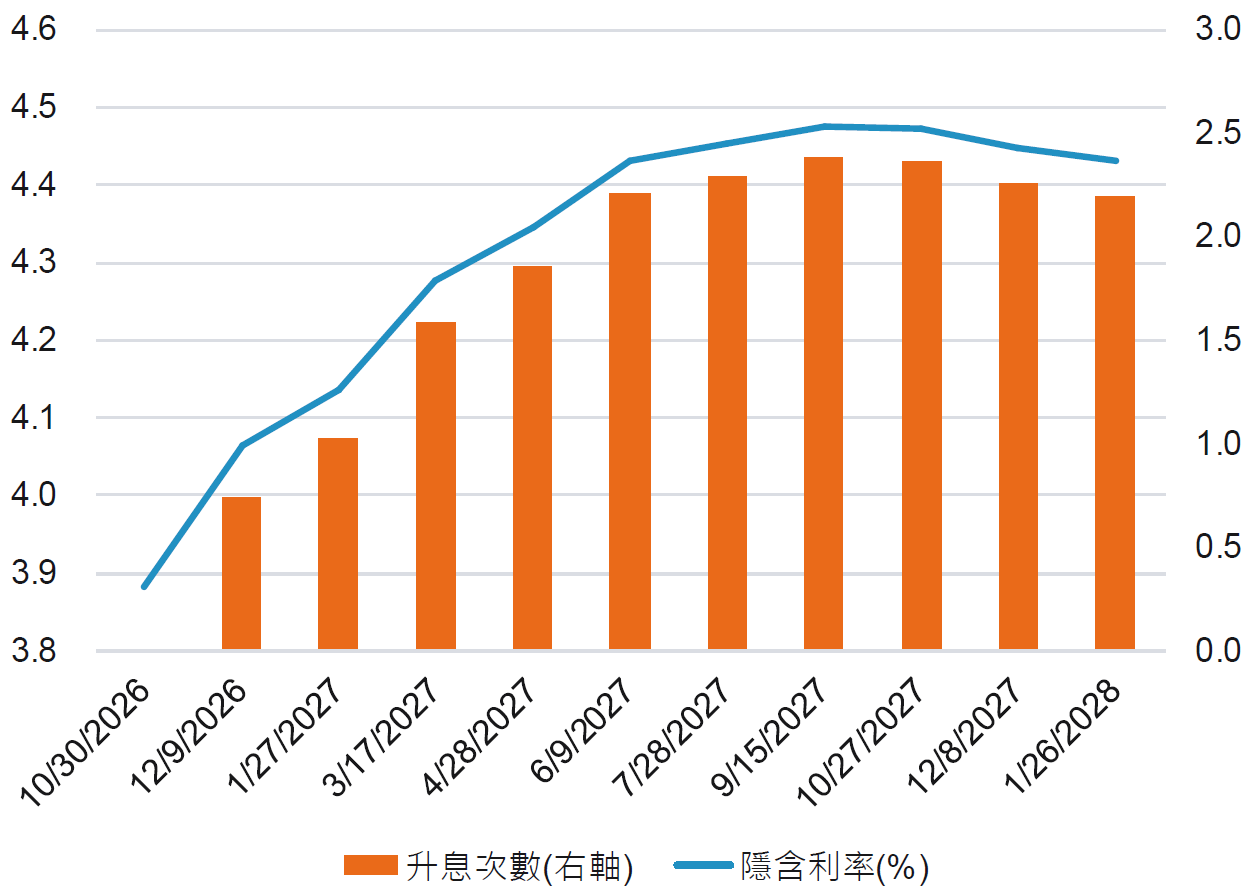
資料來源:彭博,2026-10-30。
富達固定收益觀點:高通膨延續高利率環境,下調新興市場當地債至減碼
-
維持加碼部分已開發市場公債:
通膨與政策緊縮預期推升殖利率,偏好已開發市場利率部位。能源價格再次走升,加上食品價格壓力回升,使通膨風險重新受到市場關注。然而,考量部分殖利率水準,我們仍看好歐洲與已開發亞洲的公債。 -
下調新興市場當地貨幣債至減碼:
美國公債走弱及信用利差擴大拖累強勢貨幣債表現;美元走強及殖利率上升則對本地貨幣債報酬造成壓力。儘管近期信用利差有所擴大,但整體評價面仍偏昂貴,因此維持審慎立場,並著重於當地貨幣與外幣計價市場中的個別投資機會。
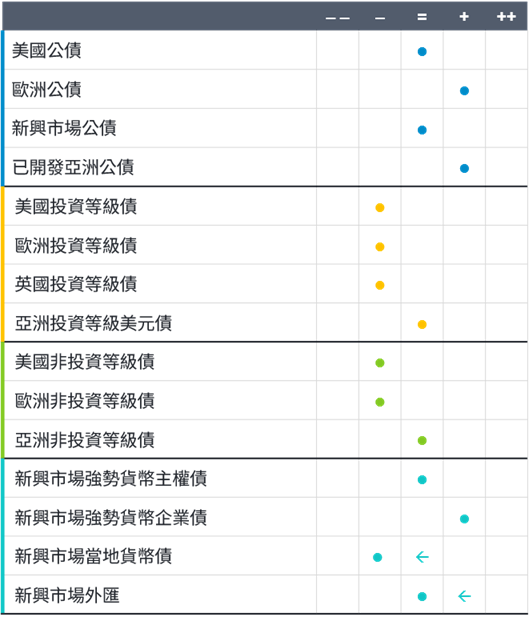
資料來源:富達國際,2026 年 9 月。
SITE-MKT-EXMP 2611-221