重點摘要
上週全球股市普遍上揚,儘管輝達執行長黃仁勳下台一度引發對 AI 產業的擔憂、科技股短暫震盪,但隨著市場情緒逐漸回穩,科技股領軍反彈,帶動標普 500 指數上漲 2.51%、MSCI AC 指數大漲 2.45%,日股亦強勁上漲 6.46%。另一方面,美國 10 月核心 CPI 高於預期,加上聯準會官員釋出偏鷹派訊號,推升市場升息預期,帶動美國 10 年期公債殖利率重新站上 5%,全球政府公債與投資等級債分別下跌 1.77% 及 1.35%,美元走強亦使黃金與原油價格承壓。
展望後市,儘管近期股市反彈,AI 產業長期成長趨勢仍具支撐,但市場對於 AI 投資回報、政策變化及企業估值的關注,可能使科技股持續震盪。同時,美國通膨壓力與聯準會政策不確定性,亦可能加劇股債市場波動。整體而言,企業獲利與經濟基本面仍具韌性,投資布局上建議維持跨區域、跨產業的多元配置,並審慎管理利率風險,在掌握成長與收益機會的同時,提升投資組合面對市場波動的韌性。
市場焦點:美國通膨壓力持續升溫,聯準會 12 月升息預期升高
美國 10 月通膨數據再度高於市場預期,顯示物價壓力仍未緩解。10 月消費者物價指數月增 0.4%,核心 CPI 月增 0.3%,連續第三個月高於市場預期。通膨壓力主要來自能源成本上漲及其外溢效應,其中汽油價格月增 1%、電價上漲 0.9%,推升運輸及配送成本;此外,食品、住宅與汽車保險等價格亦持續上揚,顯示通膨壓力已擴散至多項商品與服務。
整體而言,通膨壓力持續擴散,強化市場對聯準會進一步升息的預期。除能源價格上漲外,服務通膨仍具黏性,10 月排除能源與租金的服務價格月增 0.4%;同時,AI 投資熱潮推升科技產品與電力需求,亦可能增加中期通膨壓力。隨著通膨持續高於預期,市場普遍預期聯準會將於 12 月升息,部分官員更提出升息兩碼的可能性。後續能源價格走勢、服務通膨及 AI 相關需求,將成為影響貨幣政策與金融市場的重要觀察指標。
美國 10 月通膨再度高於預期,核心物價壓力持續
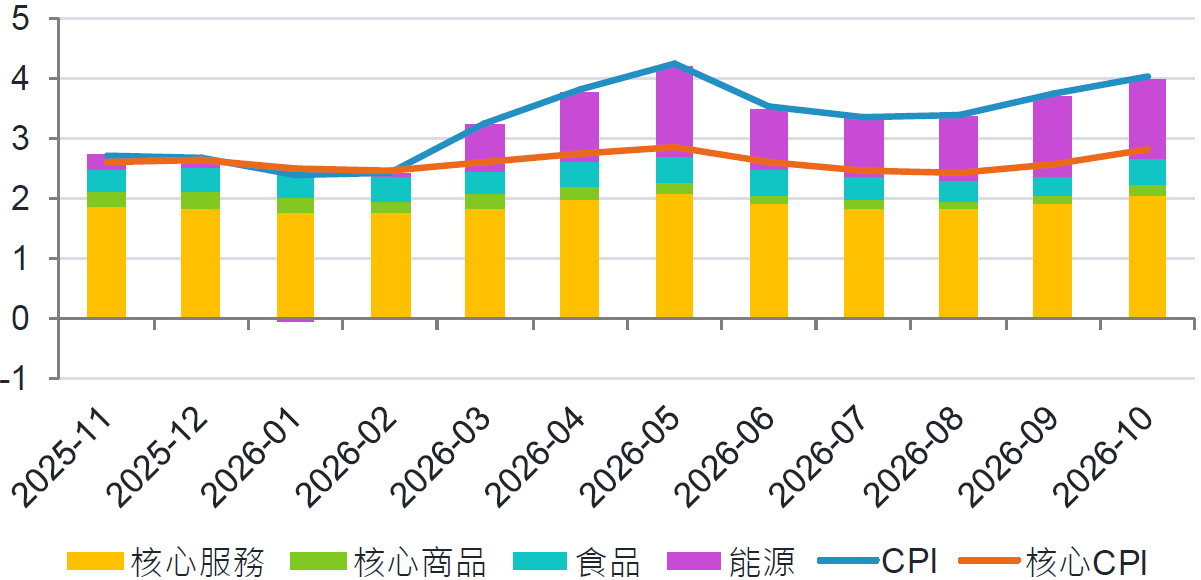
資料來源:彭博,2026-11-13。
富達股票投資觀點:維持風險偏好,美國下調至大幅減碼,歐洲內部分化加劇
- 美國市場風格輪動,價值股表現優於成長股:隨著市場對 AI 題材的熱度降溫,投資人逐步獲利了結先前漲幅較大的成長股,並轉向估值較合理的價值股與防禦型類股。10 月期間,S&P 500 指數小幅回落,但羅素 1000 價值股指數逆勢上漲,反映市場焦點由成長轉向穩健獲利與較低評價標的。
- 企業獲利支撐歐洲股市,相對表現優於全球市場:儘管月底市場波動加大,歐洲企業獲利表現穩健,支撐整體股市走勢。從產業表現來看,能源、醫療保健、民生消費及通訊服務等類股漲幅領先,反映資金偏好獲利穩定且具防禦特性的產業。相較於美國及全球市場,歐洲市場在本輪資金輪動中展現較佳韌性。
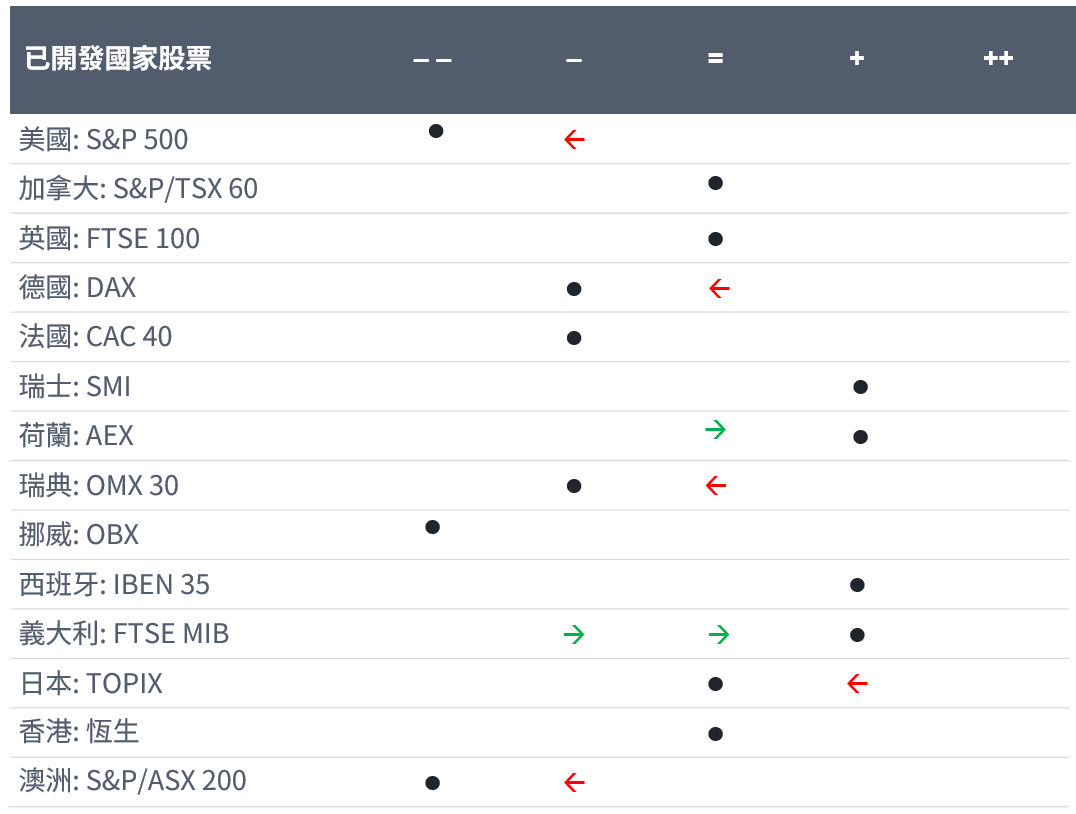
資料來源:富達國際,2026 年 10 月。本評分表係依據量化股票團隊就短期(1 至 3 個月)市場看法所編製之前瞻性摘要,評估涵蓋基本面、技術面、宏觀及行為等多項因素。惟本資料內容不應視為或解讀為基本面股票投資組合經理之主動式長期投資觀點,亦不代表任何投資決策建議。
SITE-MKT-EXMP 2611-229