重點摘要
全球股市上週普遍震盪下跌,市場對 AI 投資回報及融資成本的疑慮升溫,科技與半導體類股承壓;另一方面,中東地緣政治緊張局勢推升國際油價單週上漲逾 10%,加上美國 9 月 CPI 及 PPI 數據高於預期,通膨壓力再度成為市場焦點。儘管聯準會主席對 10 月升息未明確表態,使短期升息預期有所降溫,但市場仍關注年底前進一步升息的可能性。避險需求升溫帶動美債殖利率回落,全球金融市場波動加劇。
展望後市,美國經濟活動仍展現韌性,企業財報開局亦相對穩健,顯示基本面仍具支撐。然而,油價上漲與通膨僵固性可能延長高利率環境,市場對 AI 資本支出回報及企業融資成本的關注,也使科技股面臨評價調整壓力。整體而言,企業獲利成長仍有望提供股市中期支撐,但短期市場可能持續受到利率預期與地緣政治風險影響,投資機會亦可能進一步分化。配置上,宜維持跨區域、跨產業的多元布局,聚焦具備穩健獲利能力與實質成長動能的企業,並搭配優質債券,以兼顧收益機會及投資組合韌性。
市場焦點:美國通膨壓力再度升溫,市場升息預期回升
美國 9 月 CPI 年增率由前月 3.35%升至 3.72%,核心 CPI 年增率亦由 2.45%升至 2.57%,雙雙高於市場預期。整體通膨主要受到能源價格上漲帶動,其中汽油價格月增 9.1%,二手車、服飾及部分服務價格亦有所上升。另一方面,9 月生產者物價指數(PPI)月增 1.3%,創 2022 年 3 月以來最大升幅,能源及運輸成本明顯上漲,顯示通膨壓力可能逐步向其他商品與服務傳導。
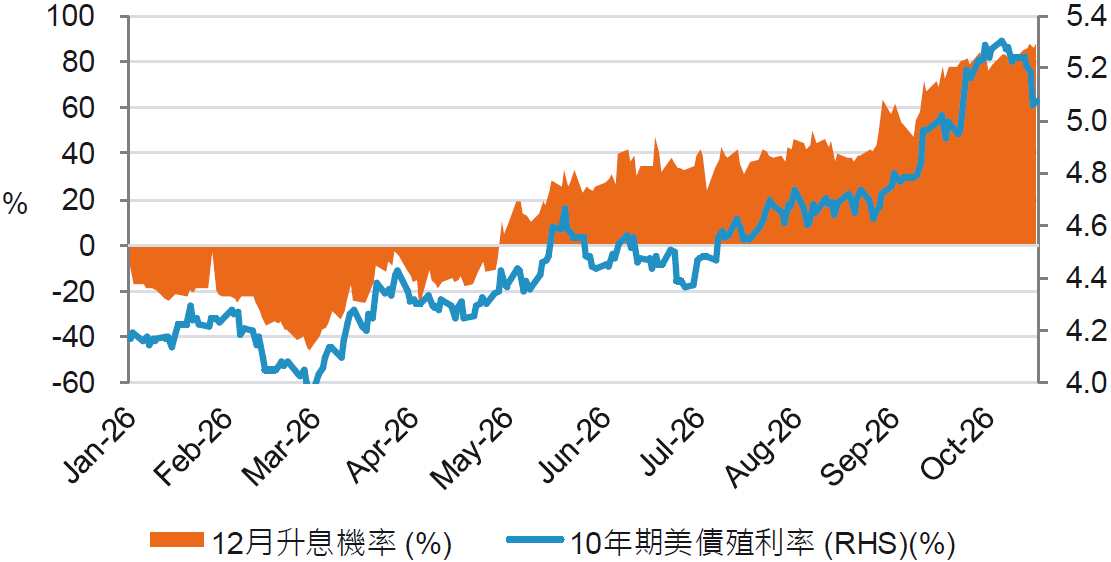
整體而言,通膨數據連續高於預期,帶動市場重新評估聯準會升息路徑。儘管能源價格仍是近期通膨反彈的主要推手,但核心商品及服務價格亦出現升溫跡象,增加通膨持續偏高的風險。然而,目前仍需觀察能源成本上漲是否形成更廣泛且持續性的價格壓力。考量聯準會仍有進一步升息空間,後續通膨與就業數據將成為貨幣政策的重要依據,利率預期及債券市場短期可能持續波動。
通膨高於預期,市場重新反映聯準會升息預期
資料來源:彭博,2026-10-16。
富達股票投資觀點:維持風險偏好,美國及多數歐洲市場維持中性
- 利率預期上升壓抑全球股市表現:9 月全球股市走弱,主要受到美國經濟維持韌性、通膨降溫速度不如預期,加上聯準會態度偏鷹,帶動利率預期與公債殖利率走升。在資金成本維持高檔的環境下,投資人更偏好獲利穩定、現金流充沛的大型企業,帶動市值加權 S&P 500 指數表現持續優於等權重指數,顯示市場領漲族群進一步收斂,整體漲勢對少數大型科技與成長股的依賴程度仍高。
- AI 投資循環持續發酵,北亞科技市場相對領先亞洲:儘管全球風險資產面臨利率上升壓力,AI 相關需求仍持續支撐科技產業獲利前景。受惠於半導體、高效能運算及供應鏈需求增長,台灣與南韓股市於 9 月繳出區域最佳表現,相較之下,中國、印度及東南亞市場則面臨資金流出與獲利動能放緩壓力。
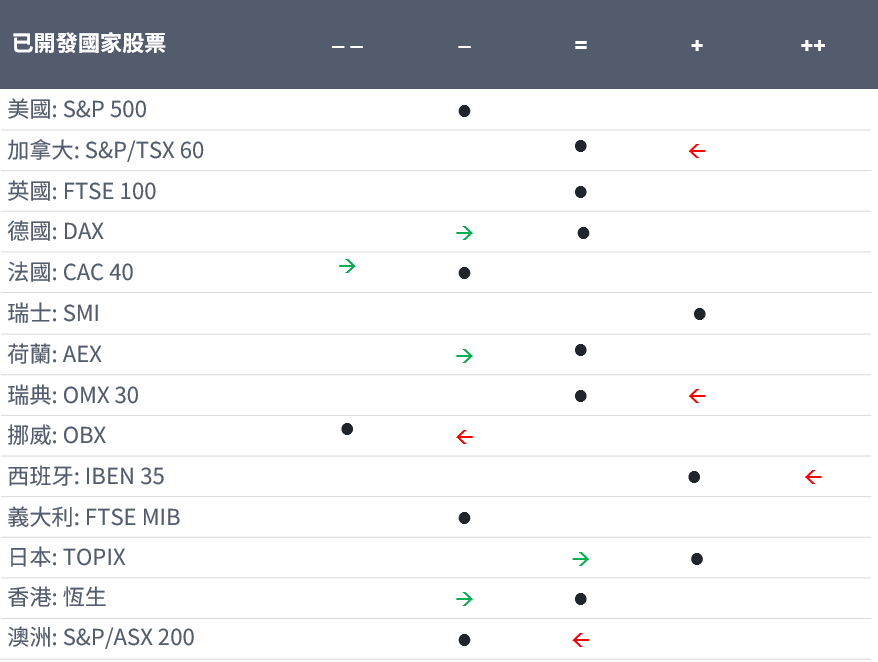
資料來源:富達國際,2026 年 9 月。本評分表係依據量化股票團隊就短期(1 至 3 個月)市場看法所編製之前瞻性摘要,評估涵蓋基本面、技術面、宏觀及行為等多項因素。惟本資料內容不應視為或解讀為基本面股票投資組合經理之主動式長期投資觀點,亦不代表任何投資決策建議。